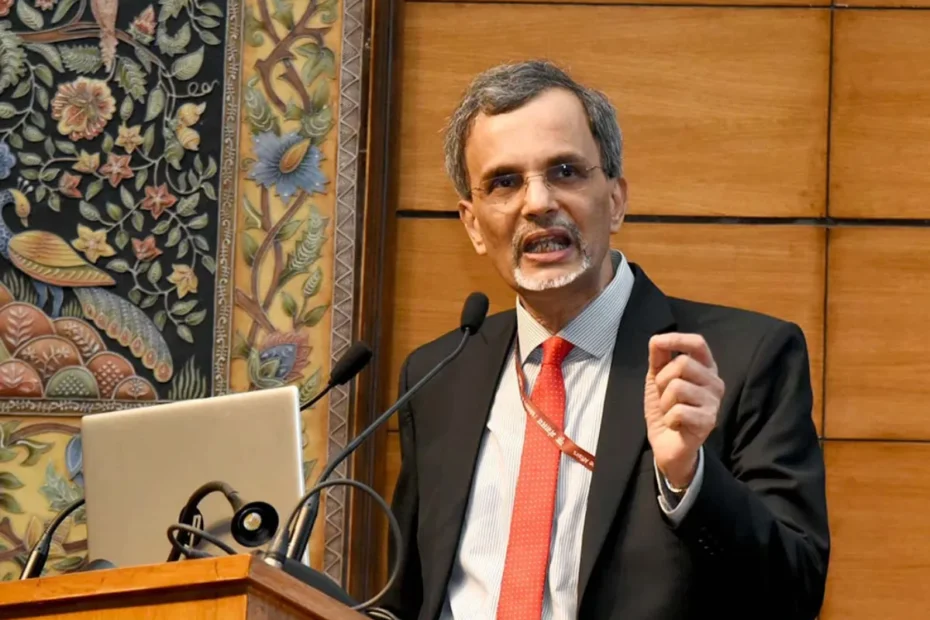
भारत के मुख्य आर्थिक सलाहकार (CEA) वी. अनंत नागेश्वरन ने एक ऐसा सवाल उठाया है जो लाखों MSME उद्यमियों की नींद उड़ा देता है — क्या 90 दिन की एकसमान समयसीमा हर तरह के कारोबार पर लागू होनी चाहिए?
नई दिल्ली में सा-धन द्वारा आयोजित समावेशी विकास पर राष्ट्रीय सम्मेलन में बोलते हुए नागेश्वरन ने साफ कहा कि सूक्ष्म, लघु एवं मझोले उद्यमों (MSME) को ‘स्पेशल मेंशन अकाउंट’ (SMA) के रूप में वर्गीकृत करने के मौजूदा नियमों की समीक्षा जरूरी है। उनका तर्क सीधा और दमदार है — अलग-अलग सेक्टर में काम करने वाले उद्यमों के cash flow cycles अलग-अलग होते हैं, इसलिए एक ही नियम सबके लिए न्यायसंगत नहीं हो सकता।
90 दिन का नियम है क्या, और यह MSME को कैसे नुकसान पहुंचाता है?
भारतीय बैंकिंग प्रणाली में बकाया ऋण को तीन श्रेणियों में बांटा जाता है — 30 दिन तक बकाया को SMA-0, 31 से 60 दिन को SMA-1, और 61 से 90 दिन को SMA-2 कहते हैं। जैसे ही 90 दिन की सीमा पार होती है, वह लोन खाता Non-Performing Asset (NPA) घोषित हो जाता है। और यहीं से शुरू होती है असली मुसीबत।
नागेश्वरन ने खुद इस विरोधाभास को शब्द दिए — “जैसे ही आपको SMA के रूप में वर्गीकृत किया जाता है, आप वस्तुतः NPA बन जाते हैं, भले ही कानूनी रूप से ऐसा न हो।” इसका मतलब यह है कि एक स्वस्थ और viable कारोबार, जो महज seasonal cash crunch की वजह से 90 दिन में repayment नहीं कर पाया, उसे भी डूबे हुए कर्जदार की तरह ट्रीट किया जाता है। NPA का टैग लगते ही नया लोन मिलना बंद हो जाता है, और एक अच्छी-भली कंपनी का पूरा कामकाज ठप पड़ जाता है।
भारत के MSME सेक्टर की विविधता इस समस्या को और गहरा बनाती है। एक textile unit का cash flow cycle, एक agricultural input supplier या एक construction firm से बिल्कुल अलग होता है। कुछ सेक्टर में payment cycles naturally 120 से 180 दिन तक की होती हैं — यह कोई financial distress नहीं, यह उस industry का स्वाभाविक स्वभाव है। ऐसे में 90 दिन की एकसमान deadline लगाना न केवल अव्यावहारिक है, बल्कि यह उद्यमशीलता की भावना पर सीधा प्रहार है।
तो क्या RBI इस नियम को बदलेगा?
एक वरिष्ठ निजी क्षेत्र के बैंकर ने स्वीकार किया कि RBI परंपरागत रूप से NPA वर्गीकरण नियमों में बदलाव को लेकर बेहद सतर्क रहा है। यहां तक कि gold loans पर भी — जो पूरी तरह collateral-backed होते हैं — 90 दिन का यही मानक लागू होता है। कृषि क्षेत्र इसका एकमात्र अपवाद है, जिसे seasonal nature की वजह से अलग treatment मिलती है।
नागेश्वरन का आह्वान इसीलिए महत्वपूर्ण है क्योंकि वे वैश्विक एकसमान मानकों को blindly अपनाने के बजाय भारत की अपनी business realities और sector-specific cash flow patterns के अनुरूप नियम बनाने की वकालत कर रहे हैं। “हमें वैश्विक स्तर पर एकसमान मानक अपनाने के बजाय अपनी प्रथाओं और नकदी प्रवाह के अनुरूप नियम विकसित करने की जरूरत है” — यह सिर्फ एक तकनीकी सुझाव नहीं, यह एक civilizational assertion है कि भारत अपनी शर्तों पर अपनी अर्थव्यवस्था को define करेगा।
CEA ने microfinance sector को लेकर भी एक कड़ा संदेश दिया। उन्होंने कहा कि वित्त की प्राथमिकता का सही क्रम होना चाहिए — पहले बचत, फिर बीमा, और उसके बाद ऋण। लेकिन microfinance sector ने इस pyramid को उलट दिया है, और यही कारण है कि इस क्षेत्र में बार-बार संकट आता है। अत्यधिक leverage और credit-first approach ने उन्हीं लोगों को debt trap में धकेला है जिन्हें इस sector को empower करना था।
भारत का MSME sector देश की GDP का करीब 30% और कुल exports का 45% से अधिक contribute करता है — यह सेक्टर Bharat की असली आर्थिक रीढ़ है। नागेश्वरन की यह आवाज़ उस करोड़ों उद्यमी वर्ग की आवाज़ है जो अपने दम पर आत्मनिर्भर भारत का सपना बुन रहा है। अब देखना यह है कि RBI और सरकार इस दिशा में कितनी तेज़ी से कदम उठाते हैं।