1992-93 में भारतीय कंपनियों के कुल खर्च का 5.73% सिर्फ बिजली, ईंधन और पानी पर जाता था। ऊर्जा महंगी थी। इसीलिए भारतीय उद्योग जगत ने दशकों तक कम ऊर्जा-गहन सेक्टर्स को प्राथमिकता दी — यह कोई कमज़ोरी नहीं थी, यह मजबूरी थी। CMIE के डेटाबेस में यह पैटर्न साफ़ दिखता है।
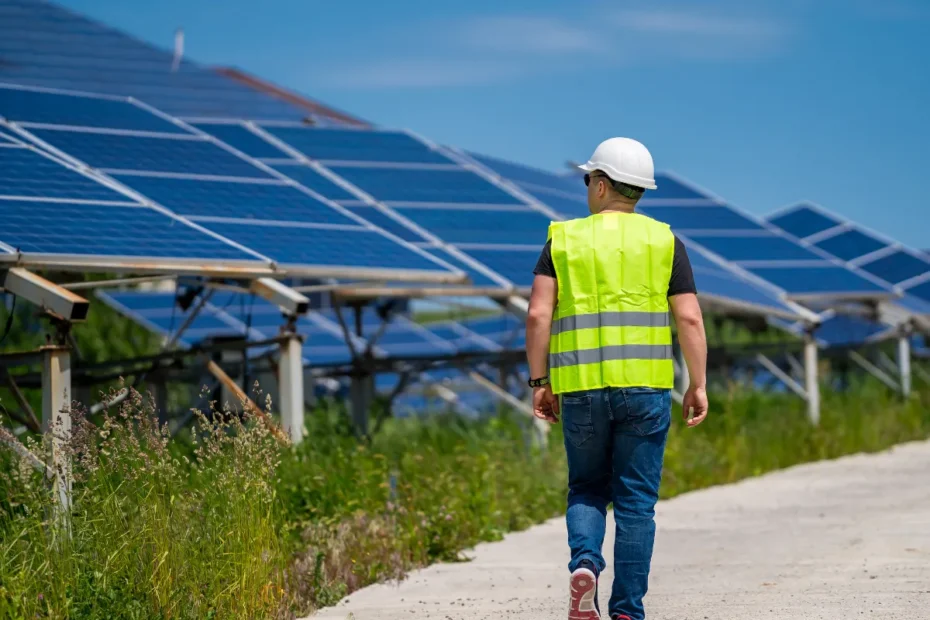
फिर सौर क्रांति आई। धीरे-धीरे नहीं — तेज़ी से। भारत में सोलर और बैटरी स्टोरेज की कीमतें इस कदर गिरीं कि अब 25 साल के लिए एक निश्चित नाममात्र रुपये की दर पर बिजली मिलना संभव हो गया है। यह गेम-चेंजर है।
इस बदलाव का सबसे बड़ा असर इस्पात उद्योग पर पड़ने वाला है। आज भारत की लगभग पूरी स्टील क्षमता कोयले पर निर्भर है — कच्चे माल के रूप में भी, ऊर्जा स्रोत के रूप में भी। लेकिन जब सौर ऊर्जा की कीमत स्थिर रहे और कोयले की कीमतें भविष्य में बढ़ती जाएं, तो समीकरण पलट जाता है।
अब भारत में हरित इस्पात की लागत कोयला-आधारित इस्पात के लगभग बराबर आ गई है। यूरोपीय संघ और यूनाइटेड किंगडम को export करते वक्त तो Green Steel और भी फायदेमंद है — क्योंकि वहाँ का Carbon Border Adjustment Mechanism (CBAM) कार्बन-भारी उत्पादों पर भारी टैक्स लगाता है। भारत का हरित इस्पात इस दरवाज़े से बेरोकटोक गुज़र सकता है।
अब ज़रा China की तरफ देखिए। चीन का औद्योगिक आधार एक अरब टन प्रति वर्ष की fossil-fuel steel capacity पर टिका है। यह विशाल है, लेकिन यही उसकी कमज़ोरी भी बन सकती है। जब दुनिया Green Steel की माँग करे और CBAM जैसे mechanisms लागू हों, तो चीन का यह एक अरब टन का उद्योग एक stranded asset — एक फंसी हुई विरासत — बन सकता है। चीन की non-market economy इस दिवालियेपन से कैसे उबरेगी, यह देखना होगा।
भारत के पास यह मौका है कि वह अभी, इसी वक्त, हरित इस्पात क्षमता खड़ी करे और उस शून्य को भरे जो China छोड़ेगा। यह सिर्फ एक industrial opportunity नहीं — यह एक civilizational shift है।
एल्युमीनियम की कहानी और भी दिलचस्प है। Steel बनाने में कोयला चाहिए, लेकिन Aluminium बनाने में सिर्फ बिजली चाहिए। इसलिए सस्ती सौर ऊर्जा का फायदा एल्युमीनियम सेक्टर को सीधे और तेज़ी से मिलता है। भारत में हरित ऊर्जा की मौजूदा कीमतों पर हरित एल्युमीनियम की लागत कोयला-आधारित उत्पादन से प्रतिस्पर्धी हो चुकी है — और CBAM देशों को export में यह और भी सस्ता पड़ता है।
CMIE CapEx डेटाबेस के ताज़ा आंकड़े बताते हैं कि primary steel के लिए implementation-stage projects की कुल वैल्यू ₹6.4 ट्रिलियन है, जो लगभग 149 मिलियन टन प्रति वर्ष की क्षमता दर्शाती है। Primary aluminium के लिए यह आंकड़ा ₹2.6 ट्रिलियन है, यानी करीब 5.8 मिलियन टन सालाना।
लेकिन एक चिंताजनक बात भी है। एल्युमीनियम परियोजनाओं में से एक बड़ा हिस्सा — करीब ₹0.8 ट्रिलियन — अभी भी नए कोयला बिजली संयंत्रों पर दांव लगा रहा है। वैश्विक मानकों के हिसाब से यह अजीब है, बल्कि जोखिम भरा है। जब दुनिया carbon pricing की तरफ बढ़ रही हो, तब fossil-fuel assets में नया निवेश एक costly mistake साबित हो सकता है।
भारत के सामने रास्ता साफ़ है। सौर और बैटरी ऊर्जा की गिरती कीमतें, CBAM का बढ़ता दबाव, और China की stranded capacity — ये तीनों मिलकर भारत को एक ऐसा window दे रहे हैं जो शायद एक बार ही खुले। अब strategy का वक्त है, देरी का नहीं।